JEPXの価格を時系列基盤モデルで予測する:越えるべき壁は「昨日のコピー」だった(前編)
「電力価格の予測は、古典的な統計手法で十分なのでは」
時系列基盤モデル(Time Series Foundation Model、以下TSFM)は、大量の時系列で事前学習し、対象データでの学習なし(ゼロショット)に予測を返す。2025年以降、これを電力価格に当てた論文が複数出ているが、評価は割れている。欧州の前日市場では単純な統計手法に勝てなかったという報告があり、共変量を足せば勝てるという報告もある。日本市場を対象にした検証は確認できなかった。
そこでJEPX(日本卸電力取引所)のスポット価格10系列を1年分使い、ゼロショットで測った。得られたのは次の3点である。
- 越えるべき壁は「昨日をそのままコピーする」だった。 欧州の電力価格予測で標準とされる週ラグ季節ナイーブとMSTLは、この単純な手法に全10系列で負けた
- その壁を越えたのはTSFMだけだった。 Chronos-2とTimesFM 2.5は全10系列で有意に上回り、平均絶対誤差で約18%改善した。ElasticNetもLightGBMも越えられていない
- TSFMの優位は価格が動く日に集中する。 水準が動かない日の優位はほぼゼロで、明日の水準変化そのものを当てにいっている
ただし、この18%は最初から出ていた数字ではない。当初はベースラインを取り違えて33%改善としていた。その経緯も書く。
先行研究はどう言っているか
出発点は海外の2本である。
Hornekら [1] は、2024年のドイツ・フランス・オランダ・オーストリア・ベルギーの前日市場(受渡の前日に取引する市場)価格で、Chronos-Bolt / Chronos-T5 / TimesFM / Moirai / Time-MoE / TimeGPT を評価した。EEM 2025(欧州の電力市場を扱う国際会議)に採択されている。結論はこうである。
Chronos-Bolt and Time-MoE emerge as the strongest among the TSFMs, performing on par with traditional models. However, the biseasonal MSTL model, which captures daily and weekly seasonality, stands out for its consistent performance across countries and evaluation metrics, with no TSFM statistically outperforming it.
日次と週次の二重季節性を分解するだけのMSTLに、どのTSFMも統計的に勝てなかった、と書いてある。
一方、ベルギー市場を対象にしたBuiら [2] は逆の結果を報告している。
For both considered markets, Chronos-2 in ARX mode produces the most accurate forecasts. Compared with the best ensemble prediction from other machine learning methods, Chronos-2's Mean Absolute Error (MAE) is 5% lower for the day-ahead market. In contrast, the model yields 10% higher MAE predicting imbalance prices across all forecast horizons, except for the two-hour-ahead horizon.
共変量(予測対象そのもの以外の説明変数)を与えたChronos-2は前日市場でMAEを5%改善したが、同じモデルがインバランス価格では10%悪化した。
整理すると、素のゼロショットでは勝てず、共変量を入れて土俵に上がり、それでも市場によって結果が反転する。この仮説をJEPXで検証する。
国内にも符合する結果がある。電力中央研究所(電気事業の研究機関)の報告Y17002 [3] は、JEPXシステムプライスの月平均値を36ヶ月先までARIMAXとニューラルネットで予測し、「ARIMAXの予測精度はNNモデルと同程度」と結論づけている。タスクは本記事と全く違うが、凝ったモデルが単純な統計手法を明確に上回るとは限らない、という前提から始めたい。
なお、日本語・英語で探した範囲では、JEPXにTSFMを当てた公開事例は確認できなかった(2026年8月調査)。JEPX価格予測の研究は国内に複数あり [4][5]、TSFMを電力価格に当てた海外論文も複数あるが、その交点は空いている。
JEPXの価格は下に潰れる
欧州の卸電力市場は価格が負値を取る。JEPXは違う。取引規程は翌日取引の呼値の単位を0.01円と定めている。
第15条 翌日取引の呼値、呼値の単位、取引単位および受渡単位は、次のとおりとする。 呼値:1キロワット時 / 呼値の単位:0.01円 / 取引単位:50キロワット時 / 受渡単位:50キロワット時
ただしこれは価格の下限を定めた条項ではない。規程に「下限」という語は1度も出てこず、「上限」も第116条の損害賠償1億円のみで価格とは無関係である。0.01円はあくまで呼値の刻みで、それが事実上の床として働いている。本記事ではこれを「最小呼値への集中」と呼ぶ。
制度がどうであれ、再エネ余剰時に価格が最小刻みへ張り付く現象は実在し、しかも年度で激変する。
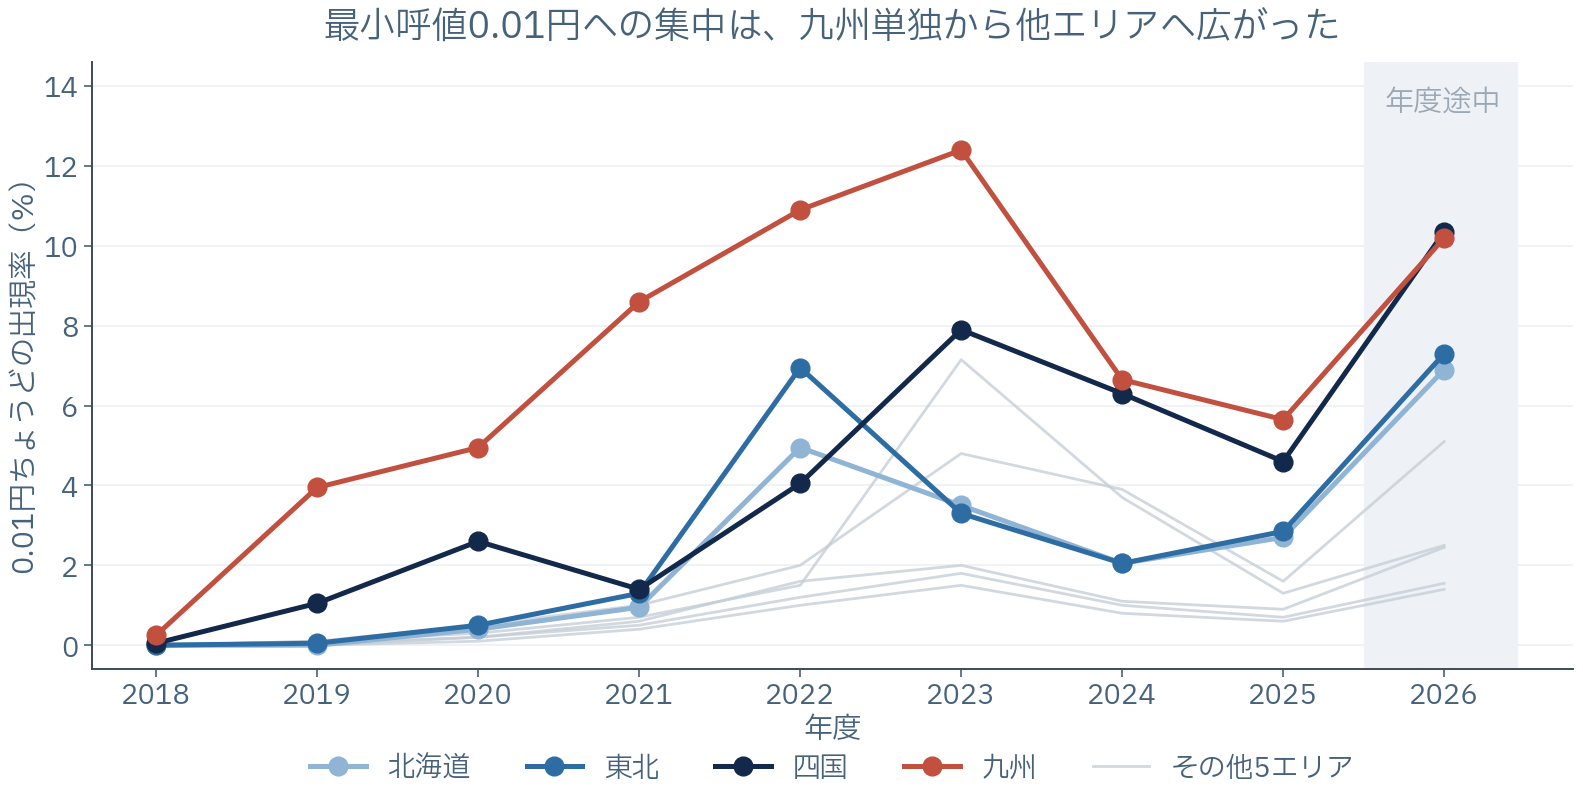
図1: 価格が0.01円ちょうどになったコマの割合(年度別・エリア別。JEPX公開データより作図)
2018年度は九州の0.22%だけで他エリアはほぼゼロ、それが2023年度に九州12.40%まで上がり、2024〜2025年度で下がって2026年度に再上昇している(2026年度は2026年8月27日受渡分までの集計)。
図1で効いているのはエリアの広がりのほうだ。当初は九州単独の現象だったが、2026年度は四国10.35%が九州10.25%を上回り、東北7.28%、北海道6.89%と北日本にも及ぶ。再エネ出力制御のエリア拡大が、そのまま数字に出ている。この偏りは後半で、TSFMの弱点として再び取り上げる。汎用モデルは「この系列には床がある」ことを知らないからだ。
問題設定
ここを間違えると以降の数字が意味を持たないので、先に整理する。JEPXの翌日取引(スポット市場)の入札受付は、取引規程第16条が定めている。
第16条 翌日取引の入札受付時間は、次のとおりとする。 受け渡しの日の11日前の日の午前0時から受け渡しの日の1日前の日の午前10時まで
締切は受渡前日の10時である。また第14条により、1日は30分単位で48個に区切られる(以下「48コマ」)。したがって正しいタスクはこうなる。
受渡前日10時の時点で入手可能な情報だけを使って、翌日48コマを一括で予測する
ここから制約が3つ導かれる。ホライズンは常に48固定にする(1ステップ先予測にしない)。当日の気象実績は説明変数に入れない(入れた瞬間にリークする)。評価はローリングオリジンで行う。予測起点を1日ずつ進めて、常に翌日48コマを予測する。
評価期間は2025年度(2025年4月1日〜2026年3月31日)の365日、対象はシステムプライスと9エリアのエリアプライスの計10系列。コンテキストは365日(17,520点)を渡し、実際に使われる長さは各モデルの上限に従う。使ったモデルは Chronos-2(120Mパラメータ、Apache-2.0)[6]、TimesFM 2.5(200M、Apache-2.0、最大16,384点のコンテキスト)、Granite TTM r2(Apache-2.0、点予測のみ)。Moiraiは重みがCC-BY-NC-4.0で商用利用できないため外した。
前編は共変量なし・ゼロショット・予測値の後処理なしで走らせる。TSFMに不利な条件だが、素の汎化性能を測るにはこの条件が要ると考える。
エリアプライスは大半が同一価格
実データを開いて最初に気づいたのがこれだった。エリアプライスの大半は同一価格である。評価期間の17,520コマで数えると、関西は100.0%、北陸は99.5%、中国は99.0%が他のどれかのエリアと完全一致していた。単独価格が多いのは四国(33.1%)と北海道(28.6%)で、コマごとのユニーク価格数は平均2.96/9エリア、9エリアすべてが同じ価格になるコマも7.9%ある。
連系線に制約がなければ価格は結合するので当然の帰結だが、「全10系列で検証した」と言いながら誤差を単純平均すると、西日本の同じ数字を何度もカウントすることになる。実質的な自由度は3程度である。この重複が結論を歪めていないかは、結果を出したあとで確かめる。
ベースラインを間違えた話
結果を出す前に、失敗の経緯を順に書く。
当初のベースラインは、電力価格予測(EPF: Electricity Price Forecasting)の慣行に従って、週ラグ季節ナイーブ(前週同曜日・同コマの値をそのまま使う)とMSTLを置いた。Hornekら [1] がTSFMの評価に用いたのと同じ構成である。
この基準では、次の結果になった。
| モデル | rMAE ↓(週ラグ季節ナイーブ基準、10系列平均) |
|---|---|
| MSTL | 0.910 |
| ElasticNet | 0.892 |
| LightGBM | 0.888 |
| Granite TTM | 0.760 |
| TimesFM 2.5 | 0.672 |
| Chronos-2 | 0.669 |
rMAEは基準手法のMAEを1としたときの相対MAEで、1未満が基準より良い。以降の表も同じ約束で書く。↓は小さいほど良い指標、↑は大きいほど良い指標を指し、太字は列ごとの最良値を示す。TSFM 3モデルすべてが、全10系列でMSTLをDM検定(Diebold-Mariano検定。2つの予測の精度差が統計的に有意かを見る検定で、EPF分野の標準)で有意に上回った。30ペアすべてp<0.01である。欧州の結論と正反対だった。
ただ、ゼロショット単変量でMSTL比26%改善という数字は大きすぎる。予測値を精査したところ、Chronos-2の予測は当日の実績より前日の実績に近かった。システムプライスで、当日実績と突き合わせたMAEが1.376、1日ずらして前日実績と突き合わせたMAEが1.017である。
つまりモデルは「明日はだいたい今日と同じ」に近いものを出している。ならば「昨日の同コマをそのままコピーするだけ」の手法と比べるべきだった。
前日persistenceを基準に取り直す
前日persistence(予測[d] = 実績[d−1]。昨日の48コマをそのままコピーする)を基準に取り直す。TSFMが勝つ事実は変わらない。変わるのは古典手法の位置づけである。
| モデル | rMAE ↓(前日persistence基準、10系列平均) | DM検定(vs persistence) |
|---|---|---|
| 週ラグ季節ナイーブ | 1.229 | 0勝10敗 |
| MSTL | 1.118 | 0勝7敗3分 |
| ElasticNet | 1.096 | 0勝3敗7分 |
| LightGBM | 1.090 | 0勝6敗4分 |
| Granite TTM | 0.934 | 7勝0敗3分 |
| TimesFM 2.5 | 0.826 | 10勝0敗 |
| Chronos-2 | 0.822 | 10勝0敗 |
MSTLは、昨日をコピーするだけの手法に全10系列で負けている。DM検定でも7系列で有意に劣後、3系列で有意差なし、勝ちはゼロである。ElasticNetもLightGBMも越えられていない。系列別に見ても例外はなく、MSTLのrMAEは1.076(中部)から1.230(四国)の範囲にすべて収まった。
越えたのはTSFMだけだった。Chronos-2とTimesFM 2.5は全10系列でDM有意に勝ち(10勝0敗、いずれもp<0.01)、Granite TTMは7系列で有意、3系列で有意差なしである。
念のため、日次のスポットインデックス(DA-24/DA-DT/DA-PT)でも同じ是正を適用して検証した。こちらでは古典手法がpersistenceとほぼ互角になる(mstl_lastday とElasticNetがrMAE 0.95〜0.98)が、DM検定で有意に上回るのはやはりTSFM 3種だけで、20〜25%の改善だった。粒度を変えても構図は同じである。
MSTLの水準推定を変えてみる
MSTLの実装が弱かっただけではないか、という疑問は残る。
このMSTLは水準を「脱季節化した直近7日の平均」で推定している。前日persistenceが水準変化に即座に追随するのに対し、これは7日かけて追いつく。不利すぎるのではないか。
そこで水準推定を変えた2種類を追加した。mstl_lastday は水準を直近1日(48コマ)の平均に、mstl_drift は直近7日の脱季節化系列に線形トレンドを当てて外挿する。結果は想定と逆だった。
| モデル | rMAE ↓(前日persistence基準、10系列平均) | DM検定(vs persistence) |
|---|---|---|
| MSTL(直近7日平均) | 1.118 | 0勝7敗3分 |
| mstl_lastday | 1.145 | 0勝10敗 |
| mstl_drift | 1.211 | 0勝10敗 |
水準追随を速くすると、むしろ悪化した。直近1日の平均やトレンド外挿は日次ノイズを水準に取り込んでしまい、7日平均の平滑化が結果的に良かった。
弱いベースラインと比較したわけではない、と判断している。季節成分+水準補正という構造そのものが、この市場では素のpersistenceに及ばない。前日実績には水準もコマ形状も両方すでに入っており、それを分解して組み直す操作が、情報を足すどころか削っていた。
エリアの重複を補正する
先に挙げたエリア重複の問題を確認する。10系列の単純平均は西日本を重複カウントしている。ならばグループにまとめて評価すべきである。
評価期間のエリア間の完全一致率を総当たりで見ると、構造が明確に出る。北陸・関西・中国・九州が相互に70〜92%で結合し、中部がその外側(北陸と70.7%)に付く。北海道は東北と71.2%、東京と50.9%で、それ以外は31%以下。四国はどのエリアとも66%以下で、単独性が高い。
この構造に沿って5グループに分け、グループ内で平均してからグループ間を等重みで平均する。
| モデル(rMAE ↓) | システム | 北海道 | 東日本 | 中西日本 | 四国 | 5グループ平均 | 10系列平均 |
|---|---|---|---|---|---|---|---|
| 週ラグ季節ナイーブ | 1.222 | 1.193 | 1.203 | 1.226 | 1.338 | 1.236 | 1.229 |
| MSTL | 1.105 | 1.130 | 1.085 | 1.110 | 1.230 | 1.132 | 1.118 |
| ElasticNet | 1.038 | 1.100 | 1.095 | 1.096 | 1.150 | 1.096 | 1.096 |
| LightGBM | 1.088 | 1.041 | 1.105 | 1.082 | 1.152 | 1.094 | 1.090 |
| Granite TTM | 0.950 | 0.887 | 0.925 | 0.936 | 0.974 | 0.934 | 0.934 |
| TimesFM 2.5 | 0.828 | 0.801 | 0.811 | 0.825 | 0.887 | 0.830 | 0.826 |
| Chronos-2 | 0.818 | 0.798 | 0.796 | 0.826 | 0.877 | 0.823 | 0.822 |
東日本は東北・東京、中西日本は中部・北陸・関西・中国・九州である。5グループ平均と10系列平均の差は、どのモデルでも0.02以内だった(Chronos-2で0.823と0.822)。重複カウントは平均値をほとんど動かしていない。以降は10系列平均で話を進める。
なお、グループ別に見ても四国だけは全モデルで数字が悪い(Chronos-2で0.877)。最小呼値への集中が多い系列の1つで、後半の弱点の議論とつながる。
なぜ欧州の作法が通用しなかったのか
週ラグ季節ナイーブとMSTLはEPF分野の標準だが、これは週次季節性が支配的な欧州市場の慣行である。JEPXは違った。燃料価格・気象・再エネ出力による日々の水準変動が支配的で、週次パターンより「昨日との連続性」がはるかに強い。週ラグ季節ナイーブは前日persistenceに対してrMAE 1.229、23%も悪い。
ベースラインの選択だけで、TSFMの改善幅は33%から18%に変わった。結論の向きは変わらないが、幅は半分近くまで縮む。他市場で確立したベンチマーク設計を、市場構造の確認なしに輸入すると誤った結論になる。その市場でのtrivialなベースラインが何かを、先に確かめる必要がある。
TSFMは何を見ているのか
18%の差がどこから来るのか。前日からの水準変化量で四分位に層別すると、答えが出る。
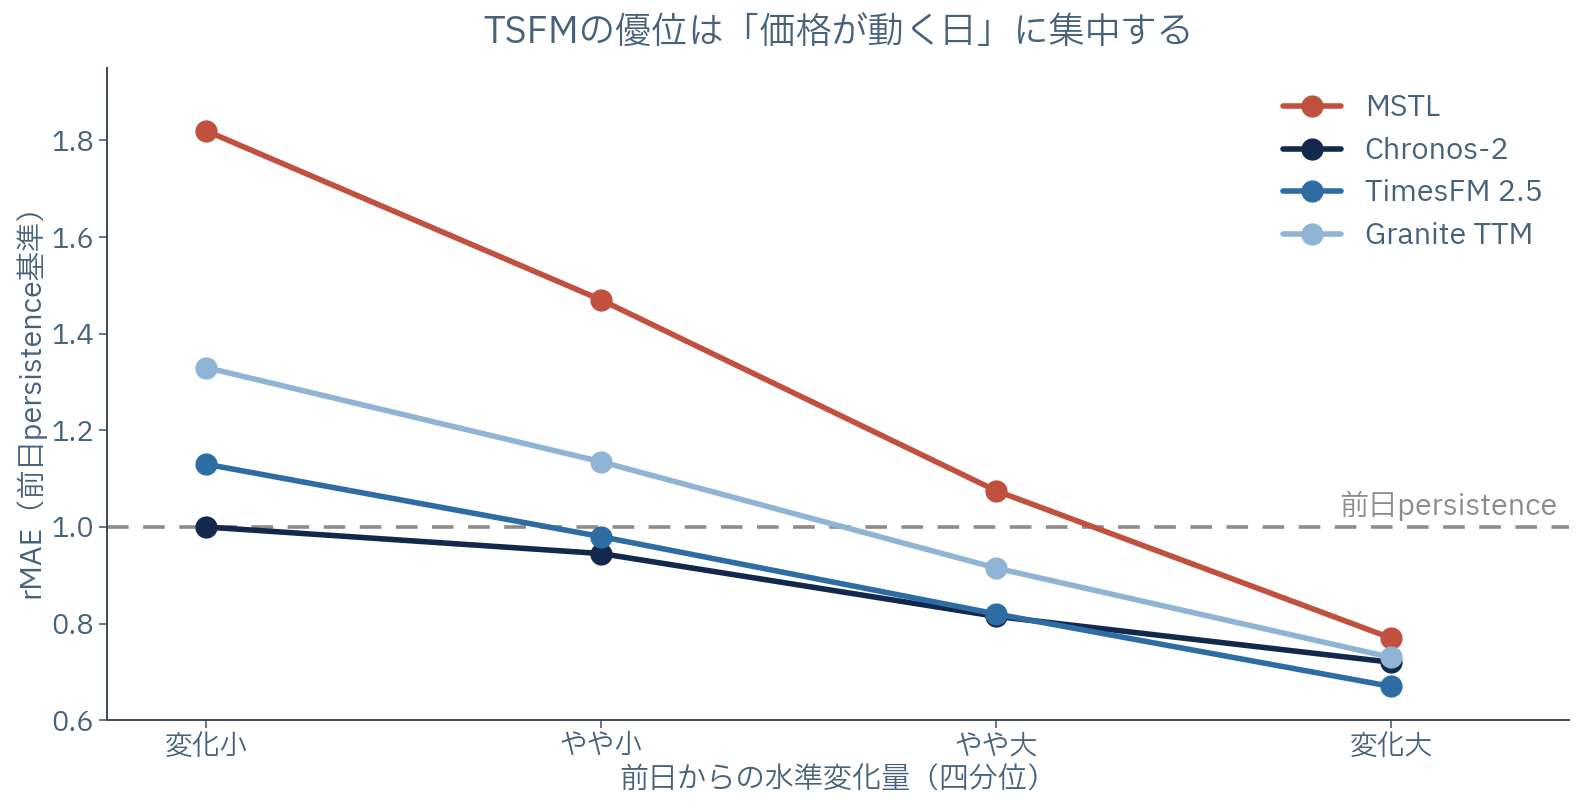
図2: 前日からの水準変化量で四分位に層別したrMAE(前日persistence基準、10系列平均。作図)
水準が動かない日には、TSFMの優位はほぼない(Chronos-2で1.001)。優位は水準が大きく動いた日に集中し、変化大の四分位ではChronos-2が0.718、TimesFM 2.5が0.670まで下がる。この単調パターンは10系列すべてで一致した。
図2は、MSTLの失敗がどこにあったのかも示している。MSTLは変化大の日にはpersistenceを上回る(0.765)。問題は変化小の日の1.818で、persistenceの1.8倍も悪い。ゆっくりした水準推定が、動かない日には純粋なバイアスとして効いている。MSTLは変化を捉える能力を欠いていたのではなく、変化がないことを認識する能力を欠いていた。
Chronos-2は、単変量で価格系列だけを見て、明日の水準変化を当てにいっている。平滑化の副産物で18%を稼いだ、という説明では図2の傾きが出ない。
図2で水準変化として現れた効果は、曜日で切ると役割分担として現れる。
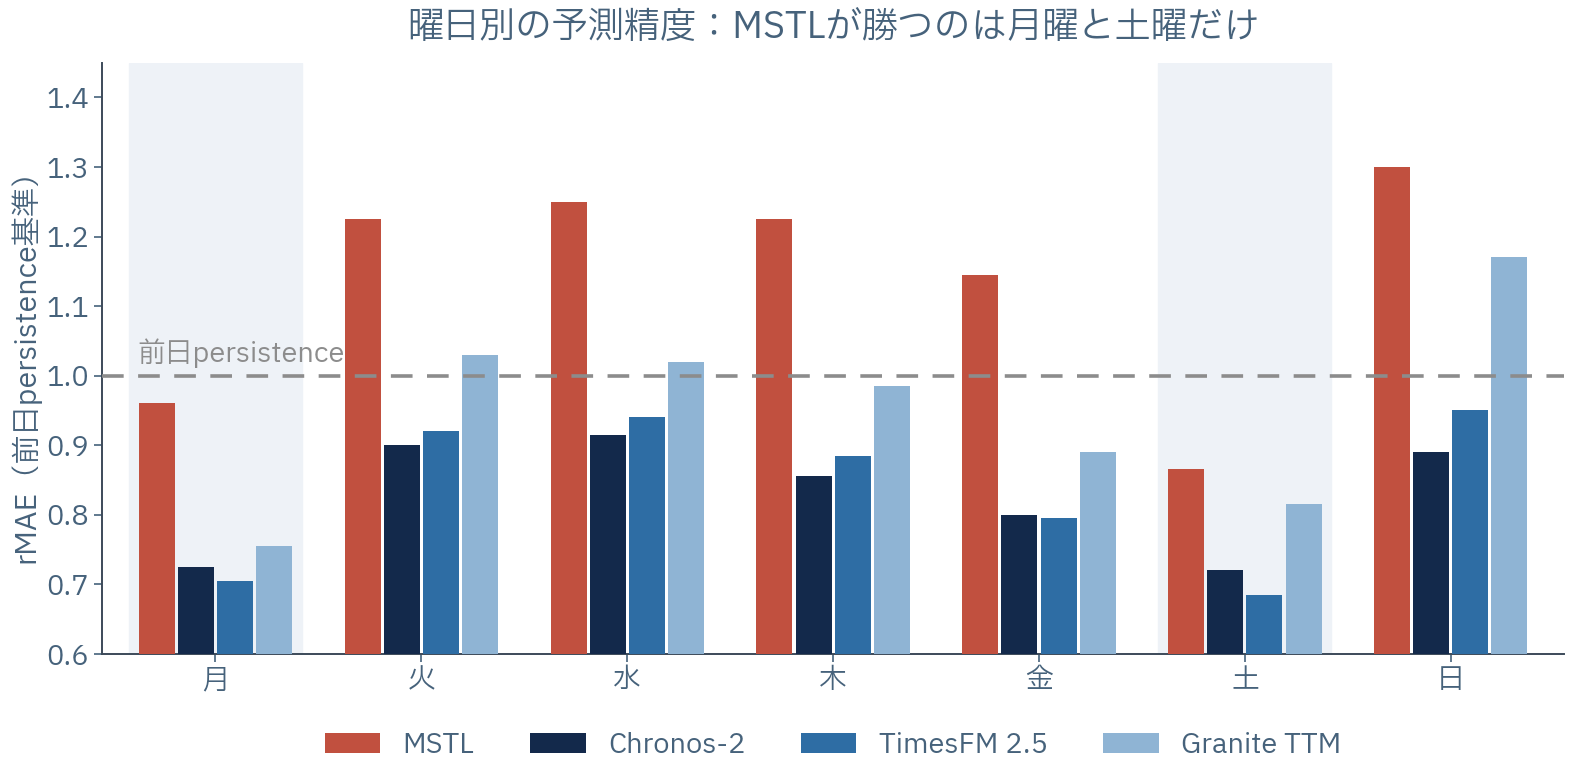
図3: 曜日別のrMAE(前日persistence基準、10系列平均)。破線より下がpersistenceに勝ち(作図)
MSTLが勝てるのは月曜(0.958)と土曜(0.865)だけである。日曜から月曜、金曜から土曜という、前日persistenceが構造的に失敗する週の切り替わり日だ。逆に火曜から金曜と日曜では1.14〜1.30と大きく劣後する。MSTLの週次成分が持つ価値は月・土に限定され、それ以外の日は水準追随の遅さで損をしている。
TSFMも同じ月・土で優位が大きくなる(Chronos-2で0.725と0.721)が、他の曜日でも0.79〜0.95を維持している。Granite TTMだけは火・水・日でpersistenceに負けた。
得意な局面が3手法できれいに分かれている。前日persistenceは平日の連続日に強く、週の切り替わりと水準変動日に弱い。MSTLはその逆で、週の切り替わりだけに強い。TSFMはどちらもこなす。レジーム(局面)によって適した手法が入れ替わる状況を、切り替えなしに扱える。 ここがTSFMの効きどころだった。圧勝しているわけではない。
最小呼値帯での弱さ
図1で見た最小呼値への集中が、ここで精度の問題になる。全体平均は多くを隠すので、価格帯別に、週ラグ季節ナイーブへの勝率を見る。
| モデル | 通常帯 ↑ | 最小呼値帯(0.01円)↑ | スパイク帯 ↑ |
|---|---|---|---|
| Chronos-2 | 10 / 10 | 9 / 10 | 8 / 10 |
| TimesFM 2.5 | 10 / 10 | 3 / 10 | 7 / 10 |
| Granite TTM | 10 / 10 | 0 / 10 | 6 / 10 |
Granite TTMは最小呼値帯で全敗、TimesFM 2.5も7系列で敗北した。通常帯で全勝しているモデルが、この帯では季節ナイーブに負ける。Chronos-2だけが9/10で踏みとどまっている。
予測値の後処理を一切していないので、0.01円未満や負値をどれだけ出したかも測れる。
| モデル | 0.01円割れ率 ↓(平均/最大) | 負値率 ↓(平均/最大) |
|---|---|---|
| Chronos-2 | 0.019% / 0.097% | 0.017% / 0.080% |
| TimesFM 2.5 | 0.107% / 0.668%(九州) | 0% / 0% |
| Granite TTM | 0.012% / 0.068% | 0.011% / 0.063% |
Chronos-2はシステムプライスで最小 −0.910円を予測している。JEPXに負値は存在しない。
TimesFM 2.5の負値ゼロは、公式の推奨設定 infer_is_positive=True(履歴が全て正なら予測を非負に制約するモデル既定の挙動)によるもので、私たちの後処理ではない。ただし0.00円ちょうどは出すため、0.01円割れは発生する。九州で0.668%に達するのは、集中が最多の系列だからだ。
割合としては小さいが、「この系列には最小刻みがあり、そこに解が集中する」というドメイン知識をモデルが持っていない証拠である。これは精度の問題ではなく知識の問題だ。後処理でクリップすれば数字は改善する。ただしその改善分は私たちが外から足した知識で稼いだもので、モデルの手柄にはならない。あえてクリップしなかったのは、この区別を残すためである。
実装で踏んだバグ
二重季節(日次48・週次336)でコンテキスト120日のMSTL分解は1回あたり約3.6秒かかり、366日×10系列の3,660ウィンドウで約3.7時間になる。季節成分は日単位でほぼ動かないので、14日ごとに再フィットしてキャッシュを使い回し、水準だけ毎ウィンドウ更新する方式にした。約300ms/windowで12倍速く、再フィットに使うのは前日までのデータだけなのでリークもしない。
この実装に1つバグがあった。キャッシュした季節成分を配列の末尾からインデックスすると、ウィンドウが1日(48ステップ)進むごとに週次成分(周期336)の位相が 48 × (経過日数 mod 7) だけずれる。日次成分(周期48)はずれないので、週次成分だけが7日に1回しか合わない。
このバグを含む実装では、MSTLのrMAEが正しい実装より2割ほど悪く出た。ベースラインを弱く見せる種類の誤りなので、TSFMと比較する記事では影響が大きい。季節プロファイルは絶対位相でインデックスする必要がある。
汎用ベンチマークとの関係
2026年8月時点で、GIFT-Evalの首位はSTRIDE w/ Synapse、fev-benchの首位はChronos-2である。JEPXではChronos-2とTimesFM 2.5がほぼ横並び(0.822/0.826)、Granite TTMが明確に劣後(0.934)だった。fev-benchの順位とは整合的だが、汎用ベンチの上位が短期間で入れ替わる以上、それを根拠にモデルを選ぶのは適切でない。自分の市場で測るしかないと考えている。
事前学習データの汚染も同じく確かめきれない。データセット一覧が公開されている数少ないコーパスがLOTSA(9ドメイン・270億観測超)[7] で、これについてDELPHYNE [8] は「Electricity is omitted in LOTSA and used for out-of-distribution evaluation」と明記しており、JEPXも公開コーパスの一覧には見当たらない。ただしChronos-2の合成データやTimeGPTの非公開コーパスまでは追えない。汚染懸念は小さいと考えているが、証明はしていない。
この検証の限界
- 評価は2025年度の1年だけ。 2020年度のような異常年を含んでいない
- 共変量を使っていない。 需要・気象・再エネ出力を入れれば絵は変わるはずである
- 点予測のみ。 実務価値は分位点(分布の中で「下から何%」にあたる値)にある
- モデルの公開日が評価期間と重なっている。 TimesFM 2.5の公開は2025年9月で、評価期間(2025年4月〜2026年3月)の一部より後にある。事前学習に評価期間の前半が入っている可能性を排除できない。公開日より後の期間だけで測るのが本来は望ましい
- ベースラインにLEARを入れていない。 EPF分野で標準的な線形手法の1つで、ElasticNetとは特徴量設計が違う
- MSTLの実装は statsmodels の1種類。 水準推定を3通り試したが、他の実装やパラメータは試していない
まとめ
冒頭の3点は、検証の全体を通して変わらなかった。付け加えるなら次の3つになる。
- 季節分解+水準補正という構造そのものが、この市場では前日実績に及ばない。 MSTLの水準推定を速くしても改善せず、ElasticNetもLightGBMもpersistenceを越えられなかった
- エリアの重複をグループ化で補正しても、数字はほとんど動かない。 実質的な自由度が3程度でも、10系列平均との差は0.02以内だった
- ベースラインの選択だけで改善幅が33%から18%に変わった。 市場構造を確認せずに他市場の作法を輸入すると誤る
後編でやることは1つに絞る。共変量を入れる。 エリア需要、太陽光・風力、気温・日射の予報値、カレンダー、LNG価格、そしてJEPXが公開している価格感応度である。価格感応度は日本固有のデータで、Hirotaら [4] が「adding multiple price sensitivities significantly improves the model's ability to detect price spikes」と報告しているのに、海外のTSFM論文は誰も使っていない。ファインチューニング、確率予測、蓄電池の充放電スケジューリングによる金額評価も候補にある。
TSFMは水準変化を予測できていた。では、その水準変化を直接説明する共変量を与えたら、どこまで伸びるのか。
参考文献
- T. Hornek, A. Sartipi, I. Tchappi, G. Fridgen, "Benchmarking Pre-Trained Time Series Models for Electricity Price Forecasting," 2025 21st International Conference on the European Energy Market (EEM), IEEE, pp.1-7, 2025. DOI: 10.1109/eem64765.2025.11050326 / arXiv:2506.08113
- C. Bui, M. M. Mascarenhas, A. Verstraeten, H. Kazmi, "Empirical evaluation of Time Series Foundation Models for Day-ahead and Imbalance Electricity Price Forecasting in Belgium," 2026. arXiv:2605.17045
- 電力中央研究所報告 Y17002「JEPXスポット市場における価格の長期予測手法の検討」2018年.
- S. Hirota, J. Cui, X. Fang, T. Oozeki, Y. Ueda, "Forecasting Wholesale Electricity Market Prices Considering Bidding Conditions Using Price Sensitivity," Advanced Energy and Sustainability Research, vol. 6, no. 10, 2400192, 2025. DOI: 10.1002/aesr.202400192
- 金子奈々恵, 井上智弘「スパースモデルを用いたJEPXスポット市場価格の予測および要因分析」エネルギー・資源学会論文誌(国内のエネルギー分野の学術誌)44(4), pp.160-170, 2023. DOI: 10.24778/jjser.44.4_160
- A. F. Ansari et al., "Chronos-2: From Univariate to Universal Forecasting," 2025. arXiv:2510.15821
- G. Woo, C. Liu, A. Kumar, C. Xiong, S. Savarese, D. Sahoo, "Unified Training of Universal Time Series Forecasting Transformers," ICML 2024(AI分野のトップカンファレンス). arXiv:2402.02592
- X. Ding, A. Mittal, A. Gopal, "DELPHYNE: A Pre-Trained Model for General and Financial Time Series," 2025. arXiv:2506.06288
- JEPX 取引規程(2026年3月30日改定版). https://www.jepx.jp/electricpower/outline/